本文由臺中市太平區、北屯區在地房仲富盛地產整理,寫給在台中買賣住宅的你。
第二戶房貸放寬到7成了嗎?是。2026 年 9 月 18 日起,名下已有一筆購屋房貸的人,再申請一筆購屋貸款(第 2 戶房貸),最多可以貸 7 成,但還是不能有寬限期(不能前幾年只繳利息)。第 3 戶房貸以上仍最多 3 成。央行看的是名下有幾筆購屋房貸,不是買第幾間房子。這是今年第二次放寬:3 月 20 日先從 5 成放到 6 成(央行 2026/9/17 新聞稿)。
這篇用白話講清楚 2026 年 9 月 18 日起的規則:第二戶 7 成、換屋切結 18 個月,以及8 月 1 日上路的新青安 3.0,並附 30 秒貸款成數檢測器。
三個數字,先抓住重點
自然人第二戶成數
6→7 成2026/9/18 起・無寬限期
(依央行與財政部 2026 年公告整理;資料更新:2026 年 10 月)
限貸令 2026 | 第七波管制現在管什麼?
限貸令什麼時候開始?
限貸令(第七波選擇性信用管制)從 2024 年 9 月 20 日開始。之後放寬兩次:2026 年 3 月 20 日第二戶從 5 成放到 6 成;2026 年 9 月 18 日再從 6 成放到 7 成。到 2026 年 10 月,限貸令還沒有取消。(央行 2024/9/19 新聞稿)
現在管什麼?
現在第二戶最多貸 7 成,但「名下有房的人新貸款沒有寬限期」這條沒變。成數只是入場券,有沒有寬限期才決定每個月繳多少。
央行說,這次放寬是考量「選擇性信用管制成效持續顯現,以及金融機構強化不動產授信風險控管已有一定成效」,所以適度調整;全體銀行不動產貸款占總放款比率,也從 3 月底的 35.56% 降到 34.44%。同一次也刪除購地貸款「切結一定期間內動工」的規定(成數上限仍是 5 成)。
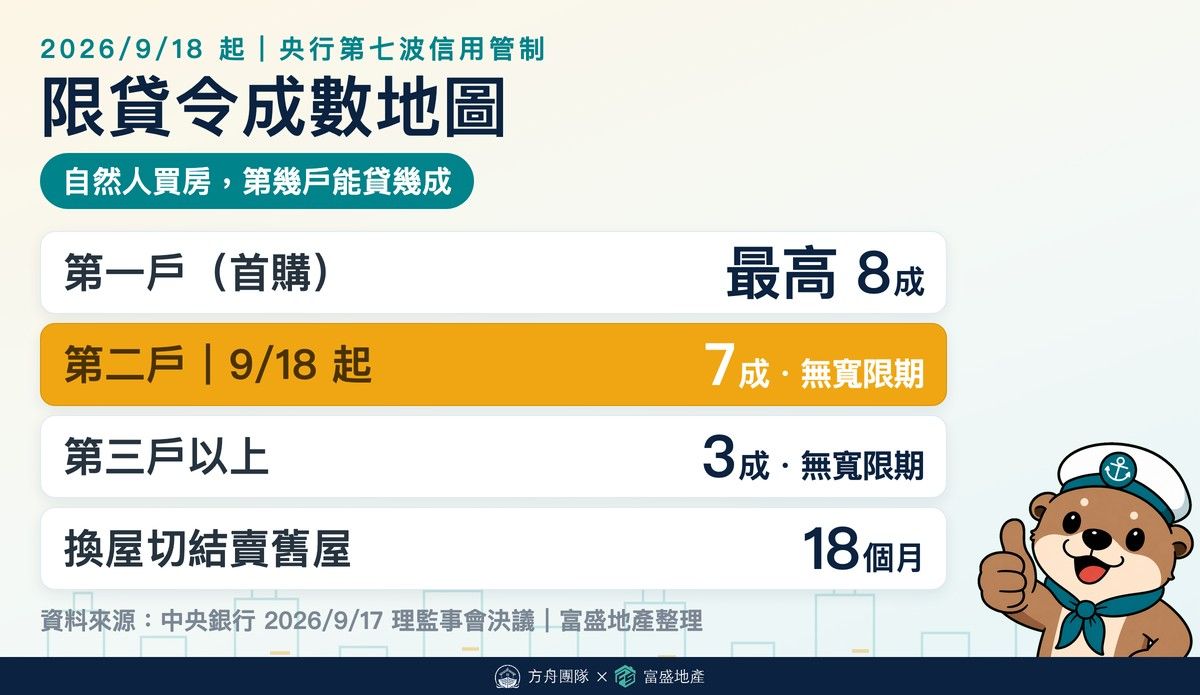
▲ 2026 年 9 月成數地圖:第二戶 9/18 起鬆到 7 成,第三戶以上仍是 3 成(規定見央行信用管制專區)
富盛小築:央行放寬,不代表每家銀行都會照放。銀行內規可能比央行嚴,符合資格可以申請新青安/青安 3.0;也可以同時詢問 2–3 家銀行,條件仍由各銀行個案審核。買房流程可對照
買房流程8步驟。
限貸令 2026 | 30 秒測:我的資格是首購還是第二戶?
算不算第二戶,央行看的是本人名下有沒有還沒還清的購屋房貸;能不能申請新青安,看的是本人+配偶+未成年子女全戶有沒有房。
購屋貸款資格檢測器
配偶有房?房子沒貸款?繼承的算不算?——選一選,央行信用管制身分+青安政策資格分開看(通則判定,實際依銀行審核)
央行信用管制身分(看本人名下房貸;成數/寬限期)
—
—
限貸令 2026 | 管制重點對照表
名下已有 1 筆購屋房貸再申貸,最多貸 7 成、沒有寬限期;第 3 戶房貸以上、高價住宅、法人購置住宅都只能貸 3 成。
| 對象 | 貸款成數上限 | 寬限期 | 備註 |
|---|
| 名下無房(借款人本人) | 不受限(依銀行鑑價) | 可申請 | 符合青安 3.0(全戶無房)最高 8 成 |
| 名下已有 1 筆購屋房貸・再申貸(第 2 戶房貸) | 7 成(2026/9/18 起) | 無 | 符合換屋協處可排除 |
| 第 3 戶房貸以上 | 3 成 | 無 | 全國適用 |
| 高價住宅 | 3 成 | 無 | 北市 7 千萬/新北 6 千萬/其他 4 千萬 |
| 法人購置住宅 | 3 成 | 無 | — |
| 建商餘屋貸款 | 3 成 | — | 自備門檻拉高 |
※ 名下有房者新申辦購屋貸款原則上無寬限期;繼承取得的房屋及房貸不計入、符合換屋協處者可排除,以央行最新公告為準。銀行能借給房地產的錢有上限(銀行法第 72-2 條),所以就算央行放寬,銀行也可能審得比較嚴。
富盛答案:限貸環境下的對策就三件事。① 全戶無房、符合條件可申請新青安/青安 3.0② 簽約時交屋期寫寬(簽約到交屋 2026 年實務約 3 個月),銀行慢一點也不會違約,搭配
履約保證保護價金 ③ 可同時詢問公股銀行、民營銀行或其他承貸機構,但仍由各機構個案審核。
限貸令豁免 | 繼承與換屋族,這樣走就不吃虧
換屋族跟銀行簽切結、18 個月內賣掉原屋,新屋貸款可排除第 2 戶限制;繼承取得的房屋及房貸不計入戶數。
換屋族:簽切結,排除第 2 戶限制

▲ 換屋切結四步:期限已延長為 18 個月(自新屋貸款撥款日起算;央行 2025 年 9 月 8 日宣布)
名下有房想換屋,不一定要被第 2 戶房貸的 7 成卡住:符合央行換屋協處條件、與銀行簽切結書承諾出售原屋,新屋貸款可排除相關成數與寬限期限制。期限自「新屋貸款撥款日」起算 18 個月,比原本 1 年寬裕很多。
但要把醜話說在前面:未如期售出,銀行會回溯用第二戶條件處理(補足貸款差額、取消寬限期),並依切結書條款辦理。另外,銀行仍有個案授信審核權,申貸前先向承貸銀行確認。
繼承族:繼承取得不計入戶數
依央行規定,繼承取得的房屋及房貸不計入管制戶數(央行問答)——繼承了一間老家,再買自住宅不會因此變成第 2 戶房貸。實際認定細節(持分等)送件前先向銀行確認。繼承稅務與售屋時程另見繼承房子要繳稅嗎、繼承的房子多久可以賣。
富盛答案:豁免族群的正確順序是「先問銀行、再簽約」。哪幾家銀行願意收切結、繼承持分怎麼認定,簽約前先問清楚——簽了買賣約才發現貸不到,賠的是定金。
2026 新青安 | 定案青安 3.0(8/1 上路)
青安 3.0 從 2026/8/1 上路:成數、年限、寬限期維持,新增年齡、所得、房價三道門檻,婚育家庭額度加碼。

▲ 青安 3.0 已於 2026/7/16 行政院會通過,8/1 上路、申辦至 2029/7/31(見行政院新聞)
以「申請日」分版本:2026/7/31(含)前向公股銀行申請=青安 2.0;8/1(含)後申請=青安 3.0。成數最高 8 成、年限最長 40 年、寬限最長 5 年維持;3.0 新增年齡/所得/房價三關,並給婚育家庭額度加碼。
細節拆三篇專文:青安 3.0 資格條件、婚育額度 1000/1200/1500 萬、2.0 vs 3.0 過渡期怎麼選。月付用房貸雙軌試算。
青安 3.0 定案條件一覽(2026/8/1 起)
| 項目 | 青安 3.0 定案 |
|---|
| 貸款成數 | 最高 8 成 |
| 貸款額度 | 一般最高 1,000 萬;新婚 2 年內最高 1,200 萬;育有未成年子女最高 1,500 萬 |
| 貸款年限/寬限 | 最長 40 年/寬限最長 5 年 |
| 利息補貼「3+3」 | 前 3 年利息補貼(實際利率以承辦公股銀行當期公告為準);滿 3 年次日起每年減少半碼,再 3 年後回復原利率;新舊貸戶均適用 |
| 借款人年齡 | 未滿 50 歲,且申貸年齡+核貸年限合計 ≤ 80 |
| 年所得 | 借款人本人年所得總額 ≤ 200 萬元 |
| 購屋總價上限 | 北市 3,500 萬/新北・新竹縣市 2,500 萬/其他(含台中)2,000 萬 |
| 戶數認定 | 本人+配偶+未成年子女全戶無自有住宅;一生限貸一次、自住切結 |
| 申辦期間 | 2026/8/1–2029/7/31 |
過渡期:已送 2.0 還沒撥款,誰能改 3.0?
7/31 前已申請 2.0、尚未撥款,且符合婚育資格(本人結婚,或本人/配偶孕有胎兒)者,可附證明向公股銀行撤案後改申請 3.0;選定後不得再變更。一般首購不符婚育條件者,不能用這條後悔藥——該趕 2.0 就趕,需要婚育加碼就規畫 8/1 後走 3.0。完整決策樹見過渡期怎麼選。
台中買方多數落在「其他 2,000 萬」分級——廍子、新光 3 字頭物件多半在額度內,但總價貼線的要預留車位與鑑價口徑。將來出售另見房地合一稅 2.0、賣房稅計算機。
富盛小築:3.0 已定案,別再等「會不會再改一次」。現在只做三件事:確認申請日落在哪一版、婚育證明齊不齊、月付用寬限結束後本息壓力測試。
買前自我檢核 | 三道安全線
1. 月付安全線
房貸月付+固定家計支出 ≦ 可支配所得的 40–45%。有寬限期的,用「寬限期結束後」的本息月付來算,不要用先繳利息的甜蜜數字騙自己。
2. 緊急預備金
至少預留 6–12 個月的家庭開銷(含房貸)。限貸環境下,臨時要補的往往不是月付,是「鑑價不足的成數缺口」。
3. 方案對號入座
全戶無房、符合 3.0 → 走青安(先看資格與額度);7 月文件齊 → 對照過渡期選法決定趕 2.0 或等 3.0;名下有房要換屋 → 先問切結承作銀行;繼承有房 → 先確認戶數認定。簽約過戶見買房流程費用全攻略。
限貸令 2026 | 常見問答
青安 2.0 跟 3.0 以哪一天為準? +
以向公股銀行的申請日為準:2026/7/31(含)前申請適用 2.0;8/1(含)後申請適用 3.0。已送 2.0 尚未撥款且符合婚育條件者,可撤案改申請 3.0,選定後不得變更。詳見過渡期怎麼選。
我名下無房,但配偶有一間,還能申請新青安嗎? +
不能申請新青安,一般房貸可以。新青安採全戶認定(本人+配偶+未成年子女都要沒有自有住宅),配偶有房就不符;央行信用管制則主要看借款人本人名下。一般房貸是否併看配偶房產、能給幾成和寬限期,依各銀行徵授信規定,送件前先問清楚。
限貸令 2026 還會再鬆綁嗎? +
沒有人能保證。2026 年 3 月放第一次(第二戶 5→6 成)、9 月 18 日放第二次(6→7 成),央行的理由是信用管制成效持續顯現、銀行風險控管有一定成效。之後會不會再調整,要看央行理監事會決議。買自住的人不必等政策,符合資格就走。
有寬限期是不是就沒有壓力了? +
不是。寬限期只是「先繳利息」,期滿後月付會跳升到本息水位(30 年貸款、寬限 5 年,後 25 年還本壓力更集中)。判斷能不能買,一律用寬限結束後的月付數字。
換屋切結 18 個月從哪天開始算?賣不掉怎麼辦? +
自「新屋貸款撥款日」起算 18 個月,期限內完成舊屋移轉登記。賣不掉就回溯按第二戶條件處理:補足成數差額、取消寬限期,並依切結書違約條款辦理——所以簽切結前,先用同路段實價登錄評估舊屋的合理售價和要賣多久。
第三間房可以貸幾成? +
最多 3 成,而且沒有寬限期。2026 年 9 月央行放寬的只有第二戶,第三戶以上沒有改;高價住宅、法人買房也一樣是 3 成。
限貸令取消了嗎? +
還沒有。到 2026 年 10 月,只放寬了第二戶的成數(3 月 6 成、9 月 7 成),第三戶、高價住宅、法人買房的限制都還在,名下有房的人新貸款也還是不能有寬限期。
名下的房子已經沒有房貸了,再買一間會被限制 7 成嗎? +
不會被 7 成鎖住,但沒有寬限期。「第 2 戶貸款」的認定看的是房貸筆數:名下無房貸,再申貸屬「有房者的第 1 戶購屋貸款」,成數依銀行鑑價與內規(不適用 7 成上限);但因名下有房,寬限期一律沒有——除非簽切結 18 個月內賣掉原屋。
結論:政策在動,別用去年的規則做今年的決定
2026 年的關鍵字是「過渡」:限貸令開始鬆、新青安 7 月底換成青安 3.0。自住買方最好的策略不是等,是把自己的身份(首購/換屋/繼承)對到正確的規則,再選當下最適合的貸款方式。身份怎麼認定、哪家銀行願意做,可以帶著這篇的檢測結果打電話問我們。
富盛地產|有巢氏房屋太平中山富盛店|台中市太平區中山路四段122號