本文由臺中市太平區、北屯區在地房仲富盛地產整理,寫給在台中買賣住宅的你。
在台中市北屯區、太平區的住宅社區接待外派工程師、外籍配偶看房,最後幾乎都會問同一句話:「我這樣的身分,銀行願意貸款給我嗎?」先給結論:只要符合台灣的互惠原則、持有效居留證,多數外國人都有機會申請房屋貸款,但銀行怎麼審、能貸幾成、找哪家銀行問,跟本國籍首購族不完全一樣。誰能不能在台灣買房的互惠原則細節,先看母篇外國人在台灣買房2026完整指南;本篇只講「貸得到貸不到」這一段。
(依業界實務經驗與查證資料整理;查證日:2026-09-24)
外國人在台灣能不能申請房屋貸款,關鍵不在國籍本身,而在有沒有穩定留在台灣、有沒有在台收入可以還款。銀行審核外籍房貸時,一般會綜合看以下幾項:
沒有台灣收入來源時,貸款會明顯變困難。純粹以海外收入或存款申請,銀行能承作的家數更少、審核也更嚴,實務上建議提前準備資產證明並多問幾家銀行。
外籍配偶、外派人士等特殊貸款身分的其他情況,另見貸款資格特殊情況 FAQ。
外籍房貸成數與年限沒有統一公告的數字,實務上常見約落在總價 5 到 7 成、年限 15 到 20 年,但最終仍依銀行與個案而定。會影響核貸成數與年限的常見因素,整理如下:
▲ 業界實務常見範圍,非官方公告數字,實際依銀行與個案審核為準(查證日:2026-09-24)
本國籍第二戶以上的貸款成數上限另受央行信用管制規範,細節見限貸令 2026 解析;頭期款與自備款怎麼準備,見頭期款要準備多少與買房自備款怎麼準備。
星展、滙豐、富邦等銀行是市場上常見承作外籍房貸、可以先洽詢的對象,但每家銀行的承作意願與條件會依申請人的居留身分、收入結構逐案評估,不代表一定核貸,也不是利率保證。實務上建議同時問兩到三家銀行比較。
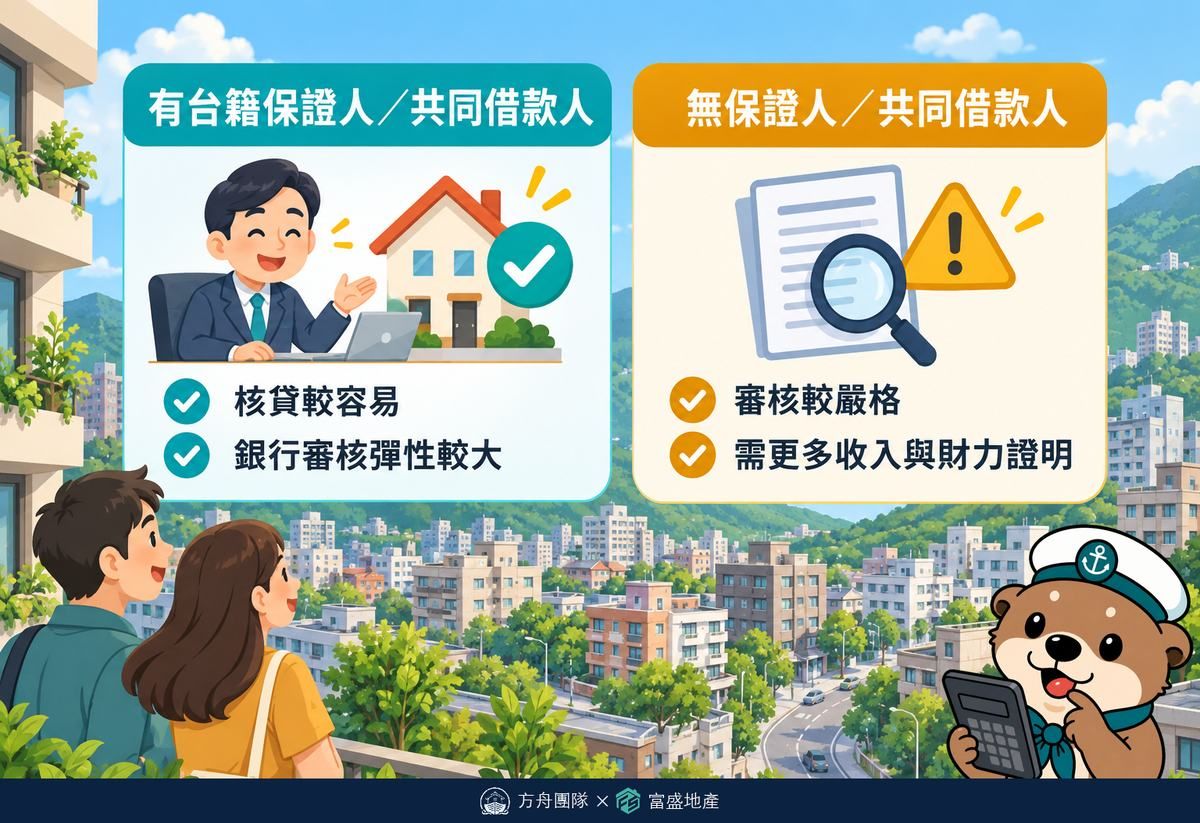
有台籍保證人,或有二等親(如配偶、父母、子女)擔任共同借款人,通常比較容易通過核貸審查。保證人或共同借款人等於為銀行多加一層還款保障,銀行在審核收入來源、信用紀錄時彈性通常也會比較大;沒有保證人的申請人,則需要準備更完整的收入與財力證明。
銀行看完資料給的初步估貸,只是預審,不是最終核准;正式核貸要等簽約後正式送件,銀行審完才會確定。這一點外籍買方尤其要注意——因為居留證效期、收入認定等細節,銀行常常要看到正式文件才會做出最終決定。
所以合約裡一定要加「貸款保留條款」,約定如果最終核貸成數不足或不通過,買方可以無條件解約並取回款項,避免簽約後貸款卡關、卻要負違約責任。這牽涉到議價階段的斡旋金、正式簽約的三書一約,以及交易安全的履約保證,制度細節分別見斡旋金是什麼?可以退嗎、買賣三書一約、履約保證是什麼。
從出價到交屋,有貸款的購屋流程一般約需 3 到 5 個月,外籍買方建議預留更多緩衝時間準備文件與跑銀行審核,整體流程可對照買房流程 8 步驟。
外籍買方多數稅費跟本國籍相同,差異最大的一項是賣屋時的房地合一稅:非中華民國境內居住者沒有本國籍的 5 年、10 年遞減級距,只分兩級。
▲ 依所得稅法第14條之4第3項(查證日:2026-09-24,全國法規資料庫)
自住 400 萬房地合一稅優惠一般用不到。房屋稅自住優惠稅率須「辦竣戶籍登記」,一般沒有台灣戶籍的外國人不適用;持有期間務必和稅務顧問確認身分認定,避免多繳。其餘買賣過程會產生的費用(仲介費、代書費、契稅等),跟本國籍買方一致,總表見房屋買賣費用總整理,各稅金試算另見稅金計算機總覽。
不管貸款條件多好,先確認自己的國籍符合「平等互惠原則」才有資格買房,這是比貸款更前面一關。互惠國家一覽表、香港與大陸人士的不同規定,完整說明在母篇外國人在台灣買房2026完整指南。建議的順序是:先查互惠原則、再問銀行貸款條件、簽約時加保留條款。
需要英文、日文或粵語資料的朋友,富盛地產多語站也有對應的買房與房貸說明:English buying guide、日本語ガイド、港澳購房指南,另有外語版房貸計算機可先概算月付。
符合互惠原則、持有效居留證,多數外國人都有機會申請。銀行主要看居留證效期、在台收入與薪轉、聯徵信用紀錄與在台工作年資,沒有台灣收入來源時會明顯困難。
沒有統一公告數字,實務上常見約 5 到 7 成、年限 15 到 20 年,實際依銀行與個案而定,有台籍保證人或共同借款人通常較有利。
星展、滙豐、富邦等銀行是市場上常見可以先洽詢的對象,但實際核貸與否仍需個案送審,不保證核貸,建議同時問兩到三家比較。
因為銀行的初步估貸只是預審,正式核貸要等簽約送件後才確定。合約加上貸款保留條款,萬一最終核貸不如預期,買方才能無條件解約,避免簽約後違約。
外國人在台灣貸款買房,重點不是能不能貸,而是貸多少、找哪家銀行、合約有沒有保留條款。不確定自己的居留身分適用哪種條件,直接打電話給我們,富盛地產團隊也能協助銜接懂外語的顧問。
富盛地產|有巢氏房屋太平中山富盛店|台中市太平區中山路四段122號